"Masraf fişi işleme" aramasının yanına genellikle bir program adı eklenir: Luca masraf fişi işleme, Logo masraf fişi işleme, Mikro... Sanki her programda apayrı bir iş varmış gibi. Pratikte öyle değildir: masraf fişini işlemenin darboğazı program değil, fişteki bilgiyi satıra çevirme adımıdır. Program sadece o satırın nereye yazılacağını belirler.
Bu yazı, şirket bünyesinde masraf fişleriyle boğuşan muhasebeciler ve ay sonunda mükelleften fiş yığını teslim alan bürolar için aynı akışı anlatıyor.
Masraf fişi dediğimiz şey ne?
Günlük dilde "masraf fişi", personelin veya işletme sahibinin yaptığı küçük harcamaların belgesidir: yazar kasa fişi, taksi/ulaşım fişi, yemek fişi, otopark makbuzu. Ortak özellikleri:
- Küçük tutarlı ama çok sayıdadır. Tek tek önemsiz, toplamda önemli.
- Fiziksel olarak dağınık gelir. Cüzdanda buruşmuş, zarfta biriktirilmiş, telefonda fotoğraflanmış.
- Belge kalitesi düşüktür. Solmuş termal kağıt, eksik kesilmiş karekod.
Bir belgenin gider yazılabilmesi için hangi belge türünün yeterli olduğu (fiş mi, fatura mı gerektiği) tutara ve harcama türüne göre değişir; fatura düzenleme sınırı her yıl güncellenir. Sınırın dayanağı Vergi Usul Kanunu'nun 232. maddesidir; güncel tutar ve istisnalar için GİB duyurularına bakın — bu yazının konusu belgenin kendisi değil, işlenmesi. Fişin gider yazılma şartlarını, 2026'daki 12.000 TL'lik fatura sınırını ve fişteki KDV'nin ne zaman indirilebileceğini ayrı bir yazıda derledik.
Kayıt mantığı: programdan bağımsız üç bilgi
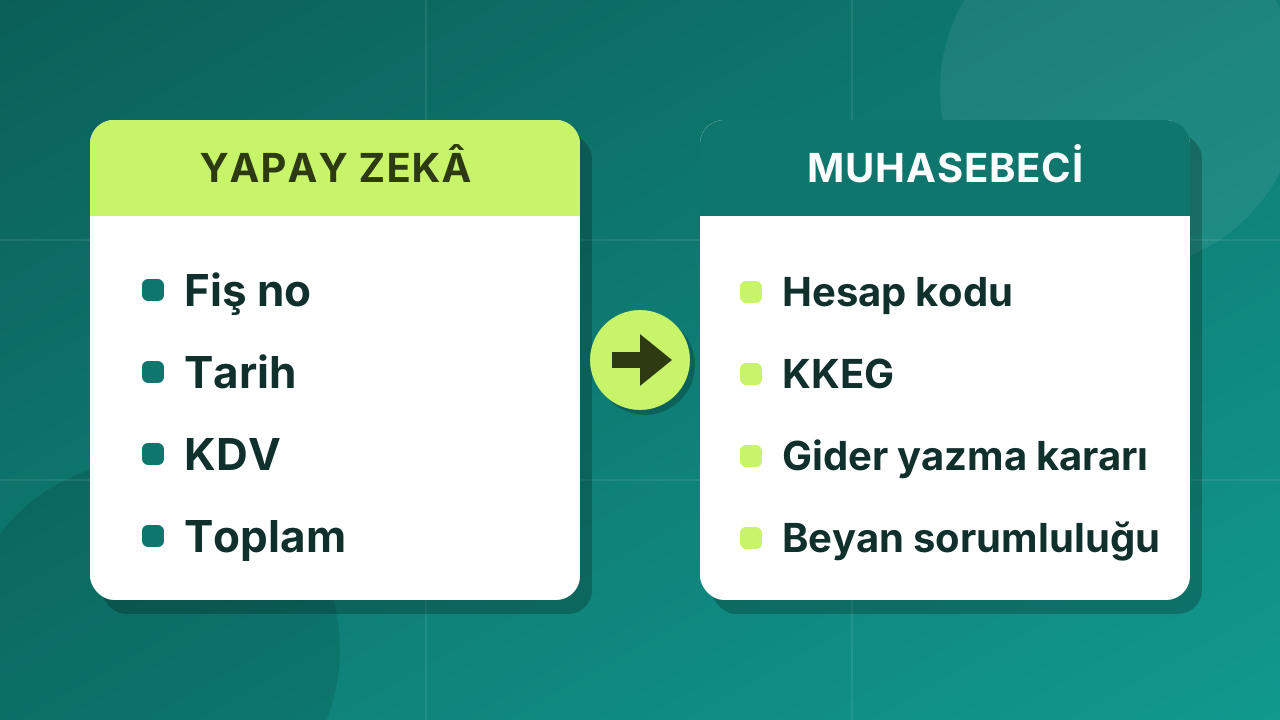
Hangi programı kullanırsanız kullanın, her masraf fişinden çıkarmanız gereken çekirdek bilgi aynıdır:
| Bilgi | Neden kritik |
|---|---|
| Tarih ve belge no | Dönem kontrolü + çift kayıt engeli |
| Tutar ve KDV kırılımı | Gider hesabı + indirilecek KDV ayrımı |
| Harcama türü (kategori) | Doğru gider hesabına dağıtım, KKEG ayrımı |
Kayıt da programdan bağımsız aynı iskelete oturur: ilgili gider hesabı ve indirilecek KDV borçlanır, ödeme hesabı alacaklanır. Ayrıntı programa göre değil, harcamanın türüne göre değişir — örneğin indirim hakkı bulunmayan harcamalarda KDV'nin gidere mi yoksa kanunen kabul edilmeyen gidere mi yazılacağı gibi ayrımlar. Emin olmadığınız kalemde güncel mevzuata bakın; buradaki iskelet muhasebe pratiğinin ortak paydasıdır.
Yol 1 — Programa elle tek tek giriş
Her programın masraf/gider fişi ekranı vardır; fişi alır, bakarak yazarsınız. Aylık 30-50 belgede sürdürülebilir. Aylık birkaç yüz belgede iki maliyeti var:
- Zaman. Belge başına 1-2 dakika, 400 belgede bir tam iş günü demektir.
- Sessiz hata. Elle girişte tutar hatası toplamda kendini gösterir ama KDV oranı hatası göstermez — neden göstermediğini burada anlattık.
Yol 2 — Excel'de biriktirip toplu aktarma
Fişleri önce Excel'e döker, sonra programın toplu aktarım şablonuna çevirip içeri alırsınız. Luca tarafında bu yol yaygındır; şablonun beklediği kolonlar, tarih biçimi ve borç/alacak dengesi tutmazsa aktarım reddedilir. Aktarım öncesi kontrol listesini ayrı bir yazıda topladık.
Bu yolun gizli maliyeti, Excel'e dökme adımının kendisidir: fişten Excel'e satır yazmak, programa satır yazmakla aynı iştir. Toplu aktarım girişteki işi azaltmaz, sadece sona taşır — veri girişini otomatikleştirmediğiniz sürece. O adımı otomatikleştiren araç da var: Muasebe fişi okuyup Excel satırını kendisi üretir; toplu aktarım şablonuna elle satır yazmazsınız.
Yol 3 — Karekod ve OCR ile fişten satıra
Karekodun ne taşıdığı belge türüne göre değişir. E-arşiv faturadaki GİB karekodu VKN, tarih, belge no, toplam ve oran bazında KDV bilgisini yapılandırılmış taşır. Yazar kasa (ÖKC) fişindeki karekod ise düz metindir; satıcının VKN'sini, tarihi, fiş numarasını ve çoğu zaman ürün adını verir, ama tutar ve KDV taşımaz. Karekod okunduğunda taşıdığı alanlar tahmin edilmez, belgenin kendi beyanından alınır; yazar kasa fişinde tutar ve KDV yine görselden okunur. Karekodsuz veya karekodu hasarlı fişte bütün alanlar OCR ile okunur.
Gerçekçi beklenti şudur: karekodlu fişte alan doğruluğu çok yüksektir; karekodsuz, solmuş, buruşuk fişte OCR hata yapabilir. Doğru kurulmuş bir akış düşük güvenli okumaları ayrı kuyruğa düşürür, siz yalnızca işaretli olanları kontrol edersiniz. "Tamamen otomatik, hiç bakmayın" vaadi bu iş kolunda gerçekçi değildir; "yığını okusun, siz kontrol edin" gerçekçidir.
Muasebe'de akış tam olarak böyle çalışır: personel veya mükellef fişi telefondan gönderir ya da siz panelden toplu yüklersiniz; sistem karekodu ve OCR'ı çalıştırır, kategoriyi önerir, düşük güvenli kayıtları ayırır; çıktıyı KKEG kolonlu Excel veya Luca'ya hazır yevmiye olarak alırsınız.
İşleme öncesi 4 maddelik kontrol listesi
- Çift belge: Aynı fişin hem fotoğrafı hem kağıdı geldi mi? Belge no bazında yineleme kontrolü yapın.
- Dönem: Geçen aya ait fiş bu ayın klasörüne karışmış mı?
- KDV kırılımı: Market tipi fişlerde birden fazla oran olabilir; tek orana toplanmış kırılım beyannameyi bozar.
- Kategori/KKEG: Gidere yazılamayacak veya KDV'si indirilemeyecek kalemler (temsil-ağırlama, bazı araç masrafları gibi) baştan işaretlenirse ay sonunda ayıklama işi kalmaz.
Sık sorulan sorular
Masraf fişi işlemek için program değiştirmem gerekir mi?
Hayır. Darboğaz programda değil, veri giriş adımındadır. Mevcut programınız Excel toplu aktarımı kabul ediyorsa, fişten Excel'e adımını otomatikleştirmek programı değiştirmeden en büyük kazancı sağlar.
Fiş fotoğrafla gönderilse yeterli mi, kağıdı saklamalı mıyım?
Belge saklama yükümlülüğü fotoğrafla ortadan kalkmaz; fotoğraf işleme kolaylığıdır. Kağıdın arşivlenmesi ayrı bir süreçtir.
Solmuş termal fişler okunuyor mu?
Kısmen. Karekodu sağlamsa karekodun taşıdığı alanlar metin okunamasa bile gelir: e-arşiv faturada tutar ve KDV dahil, yazar kasa fişinde VKN, tarih ve fiş numarası. Yazar kasa fişinin tutarı görselden okunmak zorunda olduğu için solmuş fişte tutar ve KDV düşük güvenli çıkabilir; bu durumda kayıt kontrol kuyruğuna düşer, sessizce yanlış kaydedilmez.
Personelin gönderdiği fişleri kim kontrol etmeli?
Sistem hangi akışla kurulursa kurulsun son onay muhasebede olmalıdır. İyi bir akış kontrolü ortadan kaldırmaz; kontrolü yalnızca gerçekten gereken kayıtlara daraltır.