Kısa cevap: Bir masraf fişinin gider yazılabilmesi için harcamanın işle ilgili olması (GVK m.40) ve belgeye dayanması (VUK m.227) gerekir. 2026'da fatura düzenleme sınırı 12.000 TL'dir; bu tutarı aşmayan, işyerinde kullanılan kırtasiye, büro ve temizlik malzemesi gibi alımlarda perakende satış fişi ya da yazar kasa fişi gider belgesi kabul edilir ve üzerinde ayrıca gösterilen KDV indirilebilir. İşletme sahibinin kişisel harcamaları ise kanunen kabul edilmeyen gider (KKEG) sayılır. Belgeler 5 yıl saklanır.
Bu yazı genel bir başvuru metnidir; somut bir olayda mükellefin faaliyetine ve güncel özelgelere göre değerlendirme yapılmalıdır.
2026'da bilinmesi gereken rakamlar
| Konu | 2026 tutarı | Dayanak |
|---|---|---|
| Fatura düzenleme sınırı | 12.000 TL | VUK m.232; 588 Sıra No.lu VUK Genel Tebliği |
| Doğrudan gider yazılabilecek demirbaş sınırı | 12.000 TL | VUK m.313; 588 Sıra No.lu VUK Genel Tebliği |
| Çalışana yemek bedeli istisnası (günlük) | 300 TL | GVK m.23/8; 332 Seri No.lu GV Genel Tebliği |
| Binek otomobil aylık kira gider sınırı | 46.000 TL | GVK m.40/5; 332 Seri No.lu GV Genel Tebliği |
| Binek otomobil ÖTV + KDV gider sınırı | 1.200.000 TL | 332 Seri No.lu GV Genel Tebliği |
| Binek otomobil amortisman sınırı (ÖTV ve KDV hariç) | 1.380.000 TL | 332 Seri No.lu GV Genel Tebliği |
| Binek otomobil amortisman sınırı (vergiler maliyete eklenmişse) | 2.600.000 TL | 332 Seri No.lu GV Genel Tebliği |
| Belge saklama süresi | 5 yıl | VUK m.253 |
Her iki tebliğ de 31.12.2025 tarihli ve 33124 (5. mükerrer) sayılı Resmî Gazete'de yayımlandı ve 1 Ocak 2026'dan itibaren uygulanıyor.
Şart 1: Harcama işle ilgili olmalı
Gelir Vergisi Kanunu'nun 40. maddesi, ticari kazancın tespitinde indirilebilecek giderleri sayar; ilk bent, kazancın elde edilmesi ve idame ettirilmesi için yapılan genel giderlerdir. Kurumlar vergisi mükellefleri için de aynı hükümler KVK m.6 üzerinden uygulanır.
Kanunen kabul edilmeyen giderler ise GVK m.41 ve KVK m.11'de sayılır. Masraf fişlerinde en sık karşılaşılanlar:
- İşletme sahibinin, eşinin ve çocuklarının kişisel ve ev giderleri (GVK m.41),
- İşletme sahibine ödenen ücretler,
- Vergi cezaları ve gecikme zamları,
- Binek otomobil giderlerinin %30'u (aşağıda).
Fişin kendisi harcamanın işle ilgili olup olmadığını söylemez. Hafta sonu alınmış bir market fişi ya da tatil bölgesindeki bir restoran fişi için bu değerlendirmeyi mükellefi tanıyan muhasebeci yapar.
Şart 2: Harcama belgeye dayanmalı
Vergi Usul Kanunu m.227, kayıtların belgeye dayandırılmasını zorunlu tutar. Hangi belgenin yeteceği tutara ve alımın niteliğine bağlıdır:
- 12.000 TL'yi aşan alım: satıcı fatura vermek zorundadır (VUK m.232). Bu tutarın altında da alıcı isterse fatura düzenlenir.
- 12.000 TL'yi aşmayan, işyerinde tüketilen alım: kırtasiye, büro, temizlik malzemesi gibi harcamalarda perakende satış fişi veya yazar kasa (ÖKC) fişi gider belgesi kabul edilir (KDV Genel Uygulama Tebliği, "İndirimin Belgelendirilmesi"; 204 Sıra No.lu VUK Genel Tebliği).
- Satış amacıyla yapılan alım: tutarı ne olursa olsun fatura gerekir.
Şart 3: Fişteki KDV ne zaman indirilir?
KDV Kanunu m.29'a göre fatura ve benzeri belgelerde gösterilen KDV indirilebilir. Bunun için iki koşul var:
- KDV belgede ayrıca gösterilmeli ve belge kanuni defterlere kaydedilmeli (KDVK m.34).
- İndirim, vergiyi doğuran olayın gerçekleştiği yılı izleyen takvim yılı aşılmadan yapılmalı (KDVK m.29/3).
Yazar kasa fişi için ek kural: KDV Genel Uygulama Tebliği'ne göre fiş ancak gider belgesi olarak kabul edildiği alımlarda (yukarıdaki 12.000 TL sınırını aşmayan, işyerinde tüketilen malzemeler) KDV indirimine konu olabilir. Bu kapsamın dışındaki alış ve giderler yazar kasa fişiyle belgelendirilemeyeceği için o fişlerdeki KDV de indirilemez.
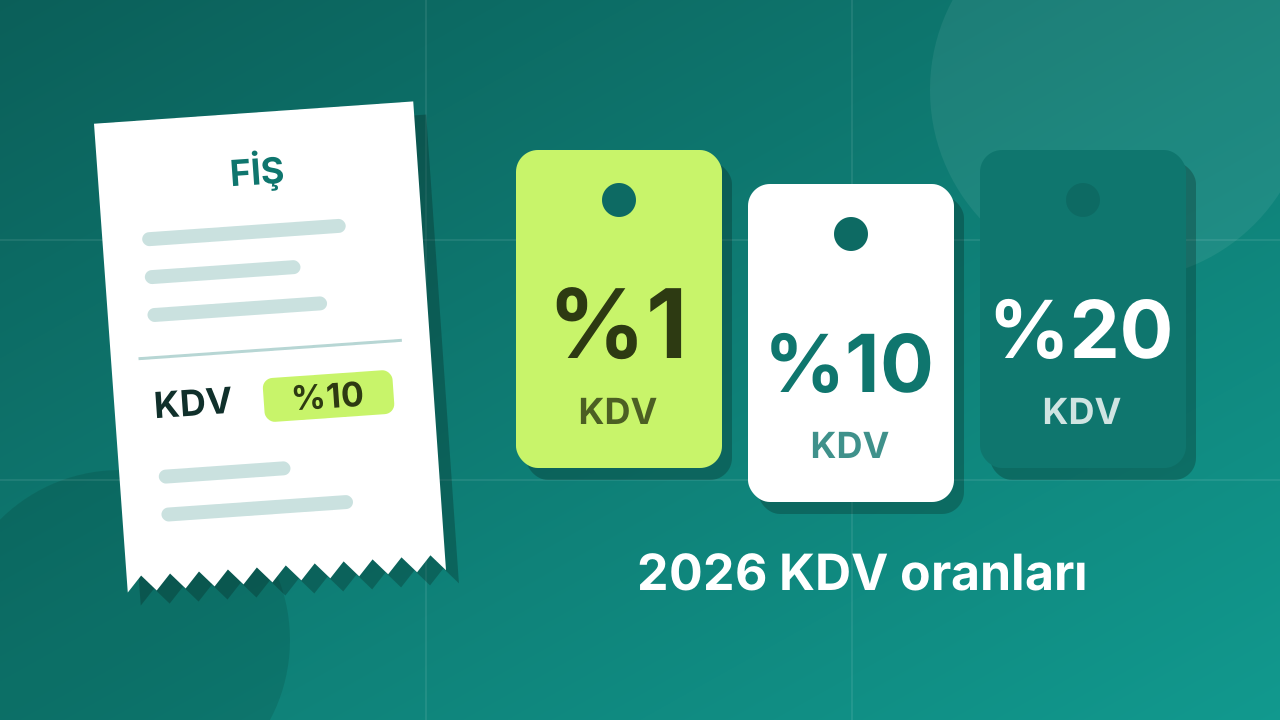
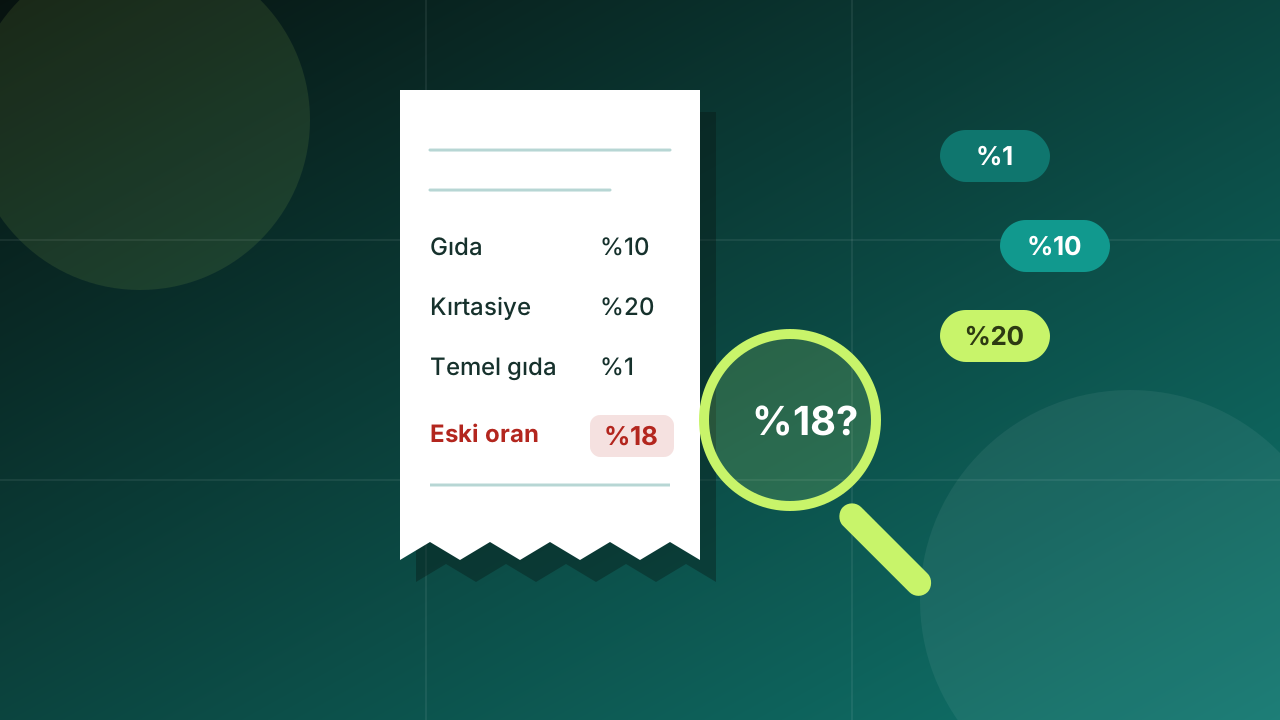
Fişteki KDV oranının doğru okunması bu yüzden önemlidir. 2026'da geçerli oranlar %1, %10 ve %20'dir; hangi kalemin hangi oranda olduğunu KDV oranları 2026 yazısında derledik.
Binek otomobil: %70 indirilebilir, %30 KKEG
GVK m.40/5'e göre işletmeye ait ya da kiralanan binek otomobillerin giderlerinin (yakıt, bakım, sigorta, otopark gibi) en fazla %70'i gider yazılabilir, kalan %30 KKEG'dir. Kira ve amortismanda ayrıca tutar sınırları vardır (yukarıdaki tablo). Binek otomobilin alış KDV'si indirilemez (KDVK m.30/b). Faaliyeti binek otomobil kiralamak veya işletmek olanlar bu kısıtlamanın dışındadır.
Bir akaryakıt fişinin %70 / %30 ayrımını ve kira-amortisman sınırlarını binek araç gider kısıtlaması aracımızla hesaplayabilirsiniz.
Çalışanlara yemek
İşyerinde yemek verilmediği durumlarda, çalışılan günler için çalışana sağlanan yemek bedelinin günlük 300 TL'si 2026'da gelir vergisinden istisnadır (GVK m.23/8, 332 Seri No.lu GV Genel Tebliği). Aşan kısım ücret olarak vergilendirilir.
Belgeler ne kadar saklanır?
Defter ve belgeler, ilgili oldukları yılı izleyen takvim yılından başlayarak 5 yıl saklanır (VUK m.253). 2026'da alınmış bir fişin saklama süresi 1 Ocak 2027'de başlar ve 31 Aralık 2031'de dolar. Kağıt fişin fotoğrafını saklamak, kağıdın kendisini saklama yükümlülüğünü ortadan kaldırmaz.
Kontrol listesi
| Soru | Evet ise | Hayır ise |
|---|---|---|
| Harcama işle ilgili mi? | Devam | KKEG |
| Tutar 12.000 TL'yi aşıyor mu? | Fatura gerekir | Fiş yeterli olabilir |
| İşyerinde tüketilen malzeme mi? | Fiş gider belgesi sayılır | Fatura gerekir |
| KDV fişte ayrıca gösterilmiş mi? | İndirilebilir | İndirilemez |
| Binek otomobil gideri mi? | %70 gider, %30 KKEG | Tamamı gider |
Sık sorulanlar
2026'da fatura düzenleme sınırı ne kadar?
12.000 TL. 588 Sıra No.lu VUK Genel Tebliği ile 1 Ocak 2026'dan itibaren geçerli. Bu tutarı aşan satışlarda satıcı fatura vermek zorundadır; altında da alıcı isterse fatura düzenlenir.
Yazar kasa fişi gider olarak yazılabilir mi?
Evet; fatura sınırını aşmayan ve işyerinde tüketilen kırtasiye, büro ve temizlik malzemesi gibi alımlarda yazar kasa fişi gider belgesi kabul edilir. Satış amaçlı alımlarda tutara bakılmaksızın fatura gerekir.
Yazar kasa fişindeki KDV indirilebilir mi?
Fişin gider belgesi kabul edildiği alımlarda, KDV fişte ayrıca gösterilmiş ve fiş deftere kaydedilmişse indirilebilir. Bu kapsamın dışında kalan alımlarda fişteki KDV indirilemez.
Binek araç akaryakıt fişinin ne kadarı gider yazılır?
%70'i. Binek otomobil giderlerinin en fazla %70'i indirilebilir, kalan %30 kanunen kabul edilmeyen giderdir (GVK m.40/5).
Masraf fişleri kaç yıl saklanmalı?
İlgili oldukları yılı izleyen takvim yılından başlayarak 5 yıl (VUK m.253).
Kaynaklar: 588 Sıra No.lu VUK Genel Tebliği ve 332 Seri No.lu GV Genel Tebliği (Resmî Gazete 31.12.2025/33124, 5. mükerrer); Gelir Vergisi Kanunu; Kurumlar Vergisi Kanunu; KDV Kanunu; Vergi Usul Kanunu; KDV Genel Uygulama Tebliği; GİB, yemek bedeli istisna tutarları.